


The Aristo Phú Mỹ Hưng2026年銷售政策建立於3大核心要素:依施工進度付款、初期訂金僅需20%,於VCB與BIDV辦理銀行貸款享優惠利率0%,且本金寬限至2028年交屋,另提供首波開賣期間購屋的先鋒客戶專屬權益。此為富美興於The Aurora與The Antonia成功施行的一致政策模式,並於The Aristo延續與升級。
此外,於首波開賣期間提早購屋的先鋒客戶可享4大類後續波段不會出現的特別權益:優先挑選高樓層及好朝向戶別的權利、快速付款折扣、家具贈品方案,以及售後優先服務權益。當建案進入全面公開銷售階段後,上述權益將完全喪失。
再者,為協助購屋者計算實際個人現金流,本文完整收錄各房型最低收入試算範例、2026年至2028年各階段應繳金額,以及VCB與BIDV貸款條件的具體比較,讓購屋者能及早主動準備財務文件。
以下為The Aristo Phú Mỹ Hưng 2026年銷售政策的完整詳細資訊。
The Aristo Phú Mỹ Hưng 2026年銷售政策包含哪些主要內容?
The Aristo Phú Mỹ Hưng 2026年銷售政策是一套財務條款,包含3大要素:依施工進度分期、分散於多個波次的付款時程;施工期間於VCB與BIDV辦理0%利率的銀行貸款方案;以及專為提早訂購的先鋒客戶提供的專屬優惠。
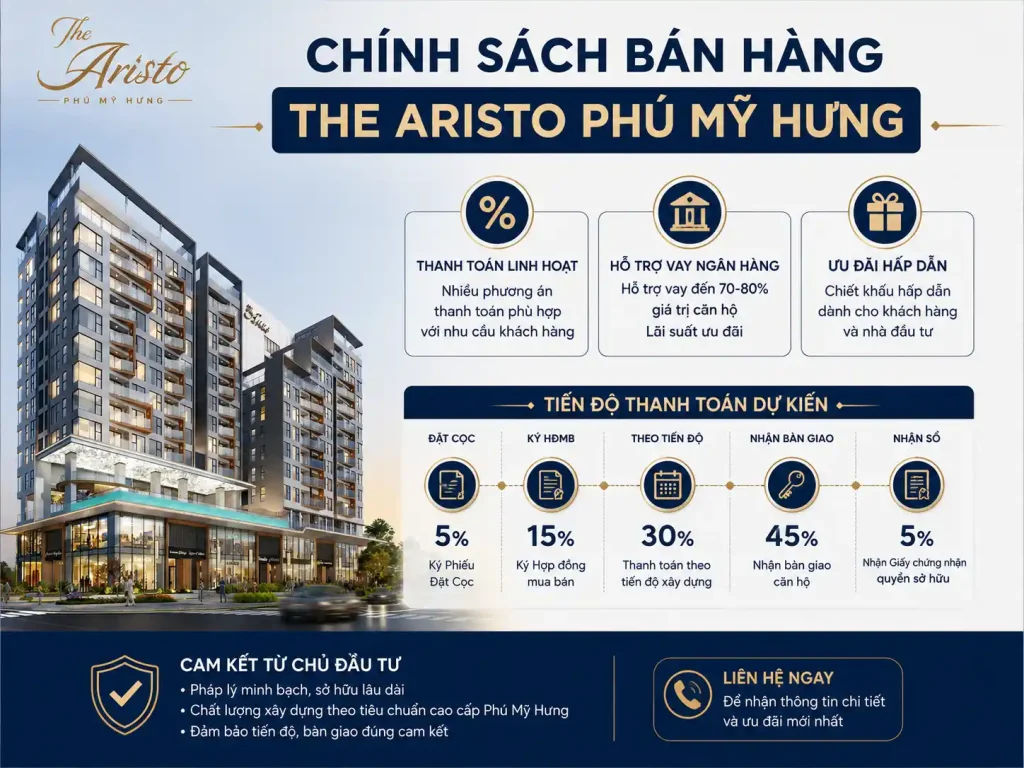
更具體來說,The Aristo 銷售政策最關鍵的一點是,買方在簽訂買賣合約時,手上只需具備20% 自備款。其餘款項則分散於多個工程進度期數中輕鬆繳納,或可透過 VCB 與 BIDV 提供 70% 貸款支援,享有 0% 優惠利率,且本金可完全寬限至 2028 年交屋為止。這是富美興已在 The Aurora(2025 年底交屋)與 The Antonia 成功實施的一致財務政策模式,為買方在評估 The Aristo 時提供了可信的參考基礎。
The Aristo 富美興的付款時程依施工進度分為幾期?
The Aristo 富美興的付款時程分為多個小期數,並與從 2026 年底簽約到預計 2028 年交屋期間的重要施工節點相連結,其中第 1 期僅需 20%,後續各期每期為 5% 至 10%。
下表依 The Aristo 施工進度模擬參考付款時程結構,係依據已在 The Aurora 與 The Antonia 實施的模式。正式付款時程將由富美興業務部門於簽約時公布:
| 付款期別 | 進度節點 | 比例(%) | 備註 |
| 第1期 | 簽訂買賣合約(2026 年底) | 20% | 初期訂金、自備款 |
| 第2期 | 地下室部分完工 | 5-10% | 依施工進度確認 |
| 第3期 | 完成第5層結構 | 5-10% | 依施工進度確認 |
| 第4期 | 建築物上樑 | 5-10% | 依施工進度確認 |
| 第5期 | 外觀完工 | 5% | 依施工進度確認 |
| 最後一期 | 2028年交屋 | 結清剩餘款項 | 或由VCB/BIDV撥款 |
更重要的是,在2026年至2028年期間,買方使用銀行貸款方案時,無須向VCB或BIDV支付任何本金或利息。此期間唯一的資金流動,僅是依施工進度支付的小額分期款,讓買方能主動掌握資金流,並同時維持其他投資。
購買The Aristo時支付20%訂金,各房型分別相當於多少錢?
簽署The Aristo Phú Mỹ Hưng買賣契約時支付的20%初期訂金,依房型不同約為12億至38億越南盾以上,這是簽約前至少需準備的自有資金。
下表依The Aristo各房型計算實際20%訂金金額,協助買方明確掌握初期需準備的財務能力:
| 公寓類型 | 參考價格 | 20%訂金 | 貸款70%(VCB/BIDV) |
| 1房(46-62m²) | 60億至70億越南盾 | 12億-14億 | 42億-49億 |
| 2房(69-79m²) | 90億至120億越南盾 | 18億-24億 | 63億-84億 |
| 3房/Tophouse(102-151m²) | 150億至190億越南盾 | 30億至38億越南盾 | 105億至133億越南盾 |
| Penthouse | 190億越南盾起 | 從38億起 | 133億越南盾起 |
重要提醒:上述參考價格係依富美興第4代建案的價格水準推估。撰寫本文時,開發商尚未公布正式價格表。購屋者需聯絡富美興業務部門,以取得各戶別的正式價格表。
VCB與BIDV對購買The Aristo的貸款支援條件與成數為何?
VCB與BIDV是富美興正式指定支援The Aristo購屋貸款的2家國營商業銀行,兩者均提供最高達70%房屋價值的貸款,並於施工期間享有0%優惠利率,但最長貸款期限有所不同:VCB最長可貸35年,BIDV最長可貸30年。

具體而言,這2家銀行皆為越南網絡最廣、且在高端不動產貸款支援方面擁有長年信譽的金融機構。富美興選擇VCB與BIDV作為合作銀行,不僅確保買方享有最優惠的貸款條件,也為建案的法規完備性與財務可靠性提供額外保證。除貸款角色外,這2家銀行亦擔任履約保證專戶(Escrow Account)的監管銀行,在整個興建期間保障買方的付款資金。
VCB與BIDV對The Aristo房屋價值的最高貸款成數為何?
VCB與BIDV均提供最高70% The Aristo房屋價值的貸款,貸款期限各有不同:VCB最長35年,BIDV最長30年,讓買方可依長期財務規劃彈性選擇適合的銀行。
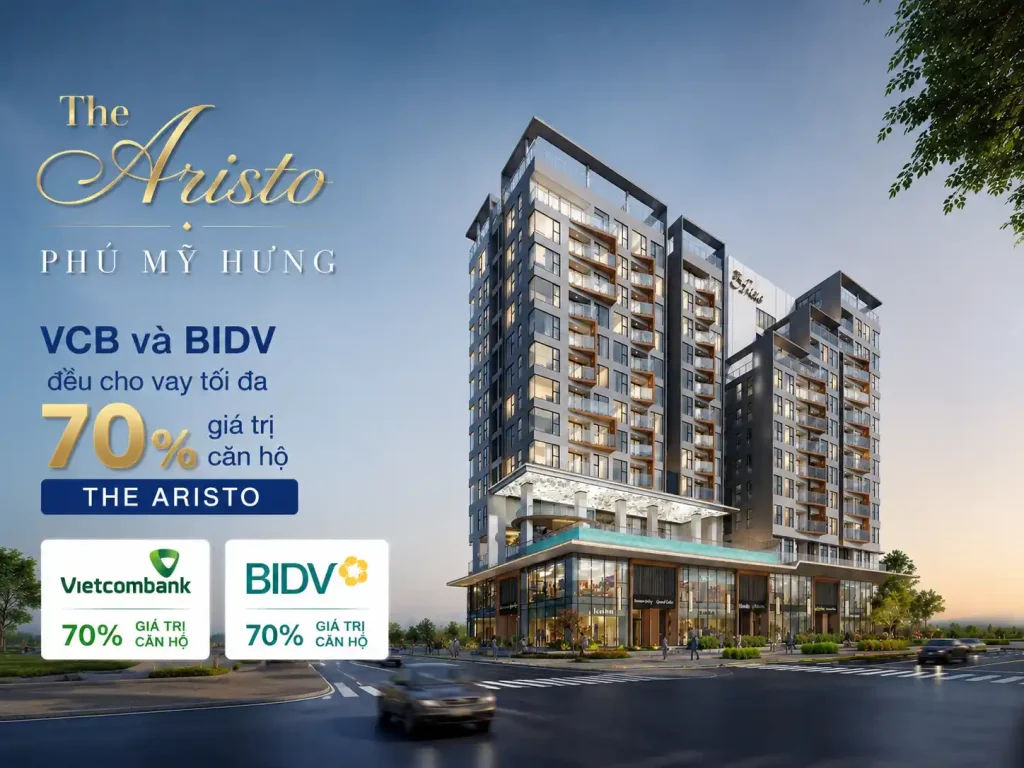
下表彙整購買The Aristo富美興房屋時,VCB與BIDV的主要貸款條件,協助買方比較並選擇適合的銀行:
| 條件 | VCB(Vietcombank) | BIDV |
| 最高貸款成數 | 房屋價值的70% | 房屋價值的70% |
| 最長貸款期限 | 35年 | 30年 |
| 施工期間利率 | 0%(由開發商補貼) | 0%(由開發商補貼) |
| 本金寬限期 | 至2028年交屋為止 | 至2028年交屋為止 |
| 開始償還貸款 | 自交屋後第1個月起 | 自交屋後第1個月起 |
在 VCB 辦理 35 年期的貸款,相較於 BIDV 的 30 年期是一項明顯優勢,因為期限較長有助於降低交屋後每月應繳金額,減輕買方的現金流壓力,尤其是在公寓開始營運的頭幾年。若想在交屋後優化每月現金流,買方應考慮優先選擇 VCB;若自身還款能力較高、希望提前 5 年清償完畢,則可選擇 BIDV。
The Aristo 在 VCB 與 BIDV 興建期間 0% 利率,對買方代表什麼意義?
The Aristo 興建期間 0% 利率,代表從撥款到交屋的整個期間內,VCB 或 BIDV 貸款所產生的全部利息,均由開發商富美興代買方支付,買方在此期間無須繳納任何一分利息。
實際上的意義是:VCB 或 BIDV 仍依借款合約正常計息,但該筆利息由富美興代表買方直接補償給銀行。買方最終看到的結果,就是 2026 至 2028 年期間貸款本金餘額不會增加。此外,本金寬限期意味著銀行不要求買方在興建期間償還任何本金。買方自 2028 年簽署公寓交屋紀錄後的第 1 個月起,才依與 VCB 或 BIDV 簽訂的固定還款時程,開始償還本金與商業利息。
從簽約到 2028 年接收 The Aristo 房屋,買方應如何準備現金流?
從 2026 年底簽約到 2028 年交屋,The Aristo 買方只需為各期較輕鬆的工程進度款準備現金流,無須向銀行償還任何本金或利息;這段期間可說是整個公寓持有週期中「財務最輕鬆的階段」。
具體而言,使用銀行貸款方案的買方,各年度實際現金流模擬如下:2026 年簽約時繳付 20% 自備款。2027 年依施工里程碑繳付各筆小額進度款,每期約 5% 至 10%。2028 年交屋,結算最後一期並開始依固定時程償還銀行本息。這樣的現金流結構,讓買方在 2026 至 2028 年期間能同時維持其他投資,而不必承受雙重還款壓力。
要在VCB、BIDV貸款購買The Aristo,最低需要多少收入才符合條件?
要在VCB或BIDV貸款購買The Aristo,最低所需收入約為每月淨收入6,500萬至1億3,000萬越南盾,視房型而定,依據VCB與BIDV的一般規定,每月還款金額不得超過淨收入的40%至50%。
下表依The Aristo各房型的貸款情境,計算實際所需的最低收入,假設寬限期後的商業利率約為每年8%:
| 房型 | 參考價格 | 貸款70% | 期限(VCB) | 每月還款 | 最低淨收入 |
| 1房 | 70億越南盾 | 49億越南盾 | 35年 | 3,300萬至3,600萬越南盾 | 每月6,600萬至7,200萬越南盾 |
| 1房 | 70億越南盾 | 49億越南盾 | 30年(BIDV) | 3,600萬至4,000萬越南盾 | 每月7,200萬至8,000萬越南盾 |
| 2 房 | 100億越南盾 | 70億越南盾 | 35年(VCB) | 4,700萬至5,200萬 | 每月9,400萬至1億400萬越南盾 |
| 2 房 | 100億越南盾 | 70億越南盾 | 30年(BIDV) | 5,100萬至5,700萬 | 每月1億200萬至1億1400萬越南盾 |
| 3房 | 150億越南盾 | 105億越南盾 | 35年(VCB) | 7,100萬至7,800萬越南盾 | 1億4,200萬至1億5,600萬越南盾/月 |
VCB的35年期相較BIDV的30年期,其明顯優勢在試算表中立刻顯現:同樣是1房戶型49億越南盾的貸款,VCB 35年期相較BIDV 30年期每月約可節省300萬至400萬越南盾。這筆差額在交屋後前5年累積下來相當於1億8,000萬至2億4,000萬越南盾,足以同步投入另一個投資管道。此外,收入可由2位共同義務借款人(通常為夫妻)合併計算,讓年輕家庭更容易達到所需的收入門檻,相較於個人借款人更具優勢。
購買The Aristo的買方在2026-2028年興建期間是否需要向銀行支付任何款項?
不需要,使用VCB或BIDV貸款方案的The Aristo買方在2026-2028年興建期間無須向銀行支付任何本金或利息,因為所有產生的利息均由PMH協助支付,且本金完全寬限至交屋日。
這意味著買方在2026-2028年期間唯一需要準備的現金流,僅是依合約約定的各期工程進度款。2028年交屋後,買方才開始依與VCB或BIDV簽訂的固定還款時程,按貸款合約的商業利率履行每月還款義務。這項特點讓買方在前2年能最佳化個人現金流,因為他們在仍須按期繳納工程進度款的同時,不必承受償還銀行貸款的壓力。
搶先購買 The Aristo 首波開賣階段的先鋒客戶可享有哪些權益?
搶先購買 The Aristo 初期階段的先鋒客戶優惠包含4大類權益:在全面公開銷售前優先挑選戶別的權利、快速付款折扣、室內裝潢贈品方案,以及售後優先服務權益;一旦建案進入全面公開銷售階段,這些權益將完全失效。
更重要的是,在富美興的開發歷程中,每個建案的先鋒階段始終是買方在財務與非財務總價值上最有利的時機。在 The Aurora,先鋒客戶可享完整整套優惠,而朝向大道景觀、高樓層等最優質的戶別,也都在全面公開銷售前的這個階段被預訂一空。The Aristo 是該系列的下一個建案,預期將有類似的政策,但正式政策將由富美興於開賣時公布。
The Aristo 先鋒階段優先挑選優質戶別的權利,價值如何?
The Aristo 先鋒階段優先挑選優質戶別的權利,具有實際財務價值,約為戶別價值的5%至10%,相當於5億至10億越南盾以上,因為這是高樓層優質景觀角間戶與同樓層一般戶之間的價差,而先鋒客戶得以基礎價格挑選。
具體而言,在先鋒階段購買時,買方有權從全部剩餘房源中依意願直接挑選戶別。這意味著可以基礎價格、尚未依市場供需調整的價格,選擇10至12樓、東北陽台朝向南通別墅與公園的角間戶,或西南陽台可眺望阮良朋大道全景的角間戶。全面公開銷售後,最優質的戶別通常已經售罄,或轉為比開賣價高出5%至10%的次級市場價格,也就是說,較晚購買的客戶必須為同一戶多付5億至10億越南盾,而先鋒客戶早已在首波以較低價格購入。
提早預訂 The Aristo 的客戶可獲得哪些具體折扣與贈品?
提早預訂The Aristo的客戶可獲得至少3類額外權益:依公寓價值計算1%至2%的快速付款折扣、家具禮包或PMH合作夥伴的購物抵用券,以及售後優先服務權益。
各類權益具體說明如下:關於快速付款折扣,參照前案The Aurora的政策,PMH對在交屋前支付95%公寓價款的客戶額外提供1%至2%的折扣,以售價70億越南盾的1房單位計算,相當於每戶1億至2億越南盾。關於家具贈品,PMH先前各建案均附贈全套家具禮包,或由PMH推薦之合作夥伴(如Mobalpa、Häfele或其他高級家具品牌)提供的家具購物抵用券。關於服務權益,搶先購買的客戶通常可優先登記停車位(供給有限)、由PMH團隊提供免費室內設計諮詢,以及較後買客戶更快速的法定手續協助。重要提醒:The Aristo的折扣與贈品具體細節,將由開發商PMH於建案發表會正式公布。上述資訊係參照前案政策,並非正式承諾。
若建案遭遇風險,The Aristo的按期付款是否受到何種機制保障?
是的,The Aristo買方的按期付款受到Escrow Account(專戶凍結帳戶)機制的全面保障,該帳戶由VCB或BIDV監督,確保PMH僅在達成各具體施工里程碑時才能動撥款項,且若建案未依承諾完成,買方有權要求退款。
這是與市場上許多建案慣行機制完全不同的額外財務保障層。VCB與BIDV同時以貸款銀行及Escrow監督銀行的身分參與,形成雙層控管體系,既保障買方,也迫使PMH嚴格維持施工進度。
The Aristo Phú Mỹ Hưng的Escrow Account是什麼,又如何保障買方?
The Aristo 的 Escrow Account(tài khoản phong tỏa,即履約保證專戶)是由 VCB 或 BIDV 獨立管理的帳戶,買方依工程進度支付的款項全數匯入此帳戶,PMH 僅能在銀行確認施工進度達標後,才可分批動撥。若 PMH 未依承諾完成建案,買方可透過銀行保證機制要求自該專戶返還款項,保障已繳納的全部金額免於血本無歸的風險。此為《不動產經營法》規定的強制標準,PMH 30多年來在所有建案中一致落實,奠定經得起驗證的信任基礎。
購買 The Aristo 時,VCB 貸款方案與 BIDV 貸款方案有何不同?
VCB 提供 70% 貸款,期限最長 35年;BIDV 提供 70% 貸款,期限最長 30年。兩者同樣在施工期間適用 0% 利率,並可寬限本金至交屋為止,但 VCB 的 35 年期限相較 BIDV 的 30 年,可讓買方在相同貸款金額下每月少繳 300萬至500萬越南盾。建議買方同時向 2 家銀行送件,比較寬限期後的商業利率、擔保品條件及依個人案件而定的具體審核時間,再決定選擇哪家銀行。若想優化每月現金流,可優先考慮 VCB;若有較高收入且想提早還清貸款,則可考慮 BIDV。
如果您正在關注富美興建案,歡迎聯絡Phu My Hung Center,以取得準確諮詢及最新資訊。資深顧問 Kim Thùy隨時準備協助您依照自住或投資需求挑選合適建案,並提供完整的價目表、格局圖、銷售方案及法律資訊。
Phumyhungcenter.com是值得信賴的網站,在您了解及交易富美興建案的過程中一路相伴。


