


Hồng Hạc City 銷售政策包含 2 種主要付款方式:依工程進度以現金付款,以及申辦銀行貸款,享有交屋前 0% 利率——兩種方式都讓客戶只需準備20% 自備款即可購屋,其餘款項由越南 3 大保證銀行:Vietcombank、BIDV 和 VIB 提供協助。這是目前越南北部市場別墅與透天住宅產品中,財務配套最完整的銷售政策。
在財務優惠方面,Hồng Hạc City 同時提供4 項優惠:施工期間享 0% 利率;交屋後 12 個月內提供年利率 3%的利率補貼;簽訂買賣合約(HĐMB)後,可延長付款期限至收屋;另可申請最高達產品價值 70%的貸款。這些安排可盡可能減輕從下訂到收屋整個持有期間的財務負擔。
在客戶權益與承諾方面,開發商富美興直接與客戶簽訂買賣合約(不透過中介),並由 3 家大型銀行提供保證,承諾於2026 年 12 月依進度交屋。富美興 30 年來已有114 個建案如期交屋,因此這項承諾有實際紀錄作為依據,並非紙上承諾。
以下將完整分析 Hồng Hạc City 的銷售政策,涵蓋各種付款方式、財務優惠、客戶權益,以及適用條件與辦理流程,協助您依自身財務狀況選擇最合適的方案。
Hồng Hạc City 銷售政策有哪些付款方式?各項選擇總覽
Hồng Hạc City 依資金來源與付款速度,提供 2 種主要付款方式:A 方案—申辦銀行貸款,享 0% 利率(最普遍);B 方案—不貸款,依工程進度付款(適合現金流穩定者)。兩種方案皆須先支付2 億越南盾訂金,並支付產品價值的20%作為首期款。
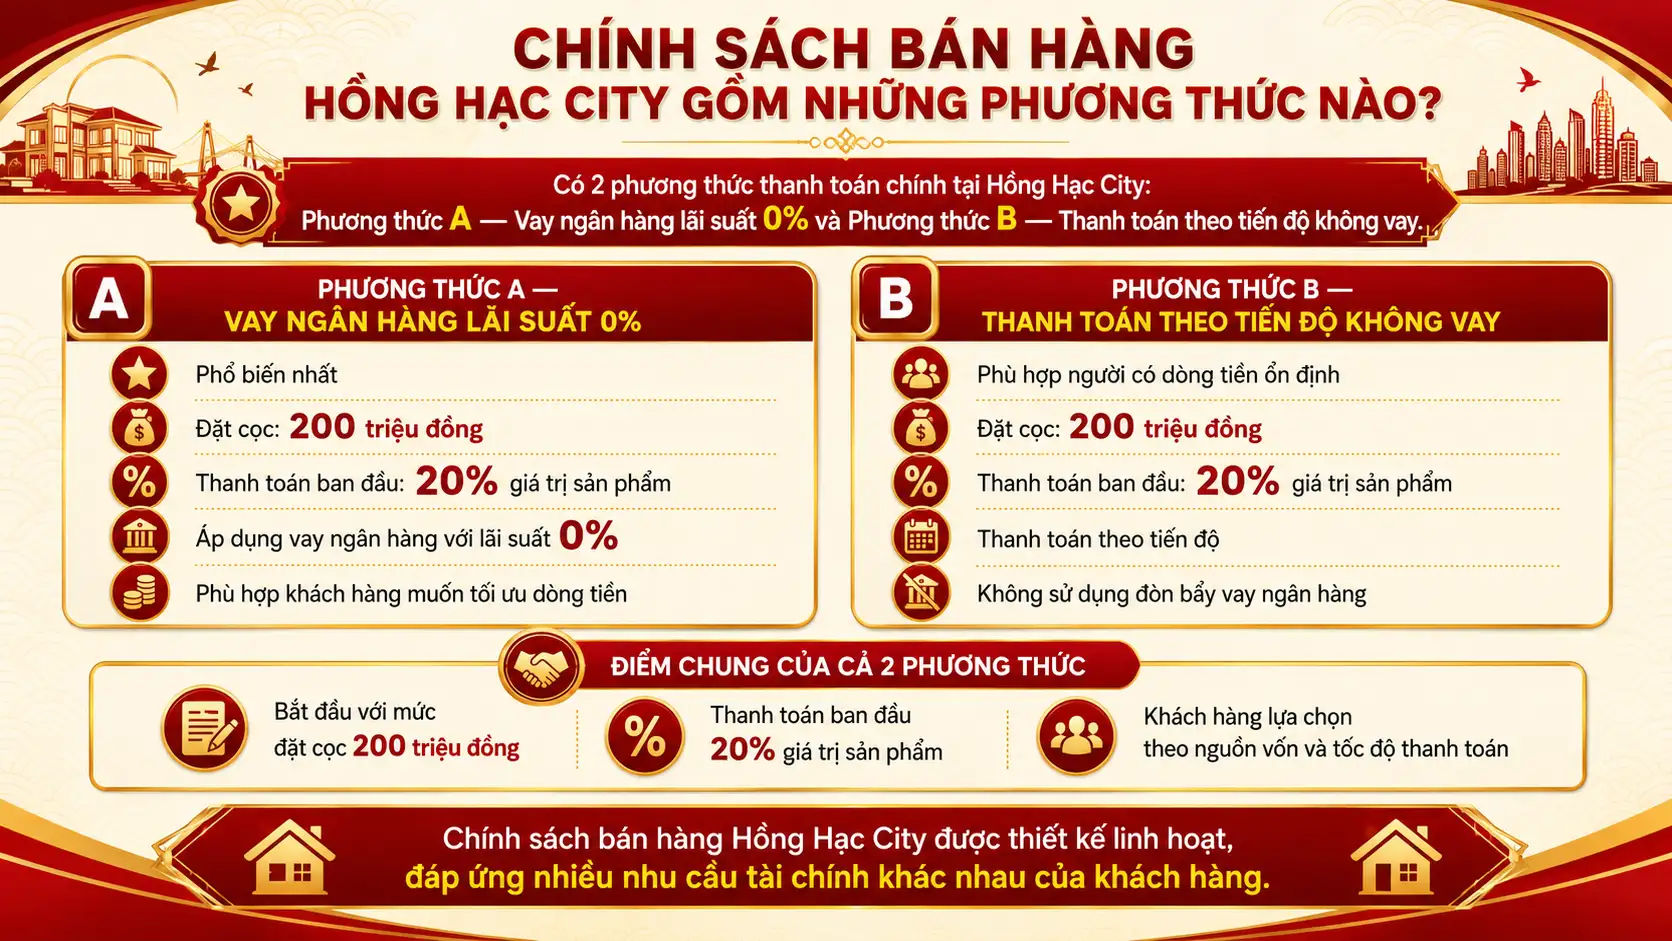
以下進一步以表格比較 3 種付款方式:
| 比較項目 | A 方案(0%貸款) | B 方案(依進度付款) | C 方案(快速付款) |
|---|---|---|---|
| 初期所需現金 | 20%(約30億越南盾/總價150億越南盾之戶) | 20%+分期付款 | 全額或 >70% |
| 利率 | 交屋前 0% | 不產生利息 | 不產生利息 |
| 資金流動壓力 | 最低 | 中等 | 初期最高 |
| 折扣 | 標準 | 標準 | 可再享 1–3% 優惠 |
| 適合對象 | 大多數客戶 | 資金流穩定者 | 資金雄厚的投資人 |
Hồng Hạc City 3 種付款方式比較表,依需準備的現金、利率及適合客群等項目進行比較。
此外,3 種付款方式最重要的共同點是:所有客戶皆可直接與富美興簽訂買賣合約(不經過中介),並由3 家大型銀行提供保證,且適用相同的建案價格——選擇貸款或不貸款的客戶,均不會受到差別待遇。
Hồng Hạc City 的 0% 利率銀行貸款方案如何運作?
0%利率貸款方案在 Hồng Hạc City 是一項財務套裝方案,其中銀行依6期施工進度撥付產品總價的30%,享有0%利率並完全寬限本金直至交屋日(2026年12月)——自簽署買賣合約(HĐMB)至交屋的17個月期間內,客戶無須支付任何本金或利息。
更具體來說,0% 貸款方案各階段的運作方式如下:
階段 1——客戶自行繳款(20%):
- 訂金:2億越南盾
- 2025 年 6 月 16 日:繳交 5%(未含 VAT)
- 2025 年 7 月 10 日:繳交 15% + VAT,以簽訂買賣合約
- 客戶總投入:約20% + VAT
第2階段 — 銀行代為撥款(30%):
- 銀行撥款30%,依工程進度分6期撥付
- 利率:0% — 客戶不會產生任何財務費用
- 本金寬限:全額寬限至12/2026交屋
- 客戶在這17個月內不需要再支付額外現金
第3階段 — 交屋(45% + 5%):
- 交屋時支付45%(可再貸款35%,自行準備10%)
- 取得房屋所有權狀(粉紅簿)時支付最後5%
以總價150億越南盾的聯排別墅為例:
- 2025年6–7月需備現金:約32億越南盾(20% + VAT)
- 2025年7月 – 2026年12月:銀行代付45億越南盾(30%),客戶無須額外支出
- 2026年12月交屋:需再支付約67.5億越南盾(45%)——可申請額外貸款
- 領取權利證書(粉紅簿):最後7.5億越南盾(5%)
更重要的是,這項0%貸款方案的特別之處在於,銀行會依照工程進度代客戶撥款 — 並非客戶先向銀行借款,再支付給開發商,而是由銀行與開發商直接協調配合。如此可確保撥款確實用於建設用途,避免遭到濫用。
Hồng Hạc City不使用貸款方案時,如何依工程進度付款?
不貸款的工程進度付款方式是指客戶從簽署買賣合約起至交屋,每3個月自行分期支付3%至5%,不需要向銀行貸款,也不會產生利息 — 適合擁有穩定經營現金流或高收入,並希望將貸款負擔降至最低的客戶。
更具體而言,比較2種付款方式所需支付的總金額:
0%貸款方式:總金額等於合約價值 + VAT,但付款負擔較為分散。在0%階段結束後,將轉為商業利率,並產生額外的貸款利息成本
不貸款的工程進度付款方式:總金額正好等於合約價值 + VAT,不會產生貸款利息,但需要每季穩定準備現金流
實際結論:收入固定(高薪)或營業現金流穩定的客戶,通常會選擇依進度付款,以避免向銀行貸款。希望最佳化現金流並運用財務槓桿的客戶,則通常會選擇0%貸款方案,在建築期間保留現金以用於其他用途。
Hồng Hạc City 有哪些財務優惠政策?有折扣嗎?
依適用時點區分,Hồng Hạc City 共有4項主要財務優惠:建築期間0%利率、交屋後每年補貼3%利息、延長付款期限至交屋,以及快速付款折扣——這些優惠相輔相成,構成全面的財務優惠方案,從簽訂買賣合約(HĐMB)起,直到完全取得不動產所有權。
具體而言,針對總價150億越南盾的 townhouse 戶型,依實際價值標準詳細分析4項優惠:
| 優惠項目 | 適用期間 | 預估節省金額(150億越南盾戶型) |
|---|---|---|
| 建築期間0%利率 | 2025年7月至2026年12月(約17個月) | 約6.8億越南盾(依30% = 45億越南盾,按年利率8%計息) |
| 交屋後每年補貼3%利息 | 2026年12月至2027年12月(12個月) | 約3億越南盾(以總貸款餘額約100億越南盾計算) |
| 延長付款期限18個月 | 自簽訂買賣合約(HĐMB)起 | 現金流運用更有彈性,無法直接估算 |
| 快速付款折扣 | 依時點而定 | 約1.5億–4.5億越南盾(1–3%) |
Hồng Hạc City 4項財務優惠的實際價值估算表,以總價150億越南盾的 townhouse 為計算基準——數據僅供參考。
交屋後年利率3%的利息補貼政策如何適用?
交屋後年利率 3% 利息補貼政策是一項優惠,其中開發商富美興將支付商業銀行利率與年利率 3% 之間在交屋日後前 12 個月(2026 年 12 月至 2027 年 12 月)的差額——顯著減輕購屋者在最關鍵過渡階段的財務負擔。
更具體來說,這項優惠在實際上的意義是:
假設在2026年12月交屋後,客戶在銀行的未償貸款餘額為100億越南盾,商業貸款利率為9%/年:
- 無利息補貼:客戶每月支付約7,500萬越南盾利息(每年約9億越南盾)
- 享有3%/年利息補貼:客戶每月僅需支付約2,500萬越南盾利息(每年約3億越南盾)
- 節省:每月約5,000萬越南盾,12個月約6億越南盾
這不是一筆小數目——省下的 6 億足以為整棟 townhouse 配置完整家具內裝,或是作為財務緩衝資金,讓入住新家的首年生活更加穩定。
更重要的是,交屋後的前12個月通常是購屋者支出最高的階段:室內裝潢、設備、小型修繕及搬家費用等。年利率3%的政策在最適當的時間、最需要的地方推出——在支出需求增加之際,立即減輕房貸利息壓力。
第1期買方是否享有提前付款折扣或特殊優惠政策?
有——Hồng Hạc City為在交屋日前提前支付產品總價95%的客戶提供快速付款折扣,折扣幅度通常為1–3%,視時間及開發商決定而定——但更重要的是,第1期買方已享有最大的「隱性折扣」:2025–2036年整體銷售進程中最低的原始價格。
更具體來說,以下分析是否適合選擇快速付款折扣:
選項1——快速支付95%,享有2%折扣:
- 以150億越南盾的戶型為例:節省約3億越南盾
- 但需比原計劃更早額外支出約105億越南盾現金
- 機會成本:若將該105億越南盾以年利率6%投資於其他管道17個月 = 約11億越南盾利潤
- 結論:只有在沒有更適合這筆資金的投資管道時,快速付款才有利
選項2——使用0%貸款方案,保留現金:
- 在施工興建期間節省約6.8億越南盾的貸款利息
- 保留約105億越南盾用於投資或維持流動性
- 交屋前的17個月,財務安排更有彈性
與快速付款折扣不同,第一期買方真正的優勢並非額外折扣,而是在交屋後次級市場價格形成之前,能以開發商原價購買。根據富美興第7郡過往的歷史,初級市場(向開發商購買)與次級市場(交屋後購買)的價差通常為15–30%,遠高於任何快速付款折扣。
富美興開發商隨銷售政策提供哪些權益與承諾?
富美興隨Hồng Hạc City銷售政策提供4項核心承諾:3家知名大型銀行提供保證、直接簽訂買賣合約,不經中間人、依進度交屋,以及以透明條款保障客戶權益,為每位參與交易的客戶建立完整的法律與財務保障。
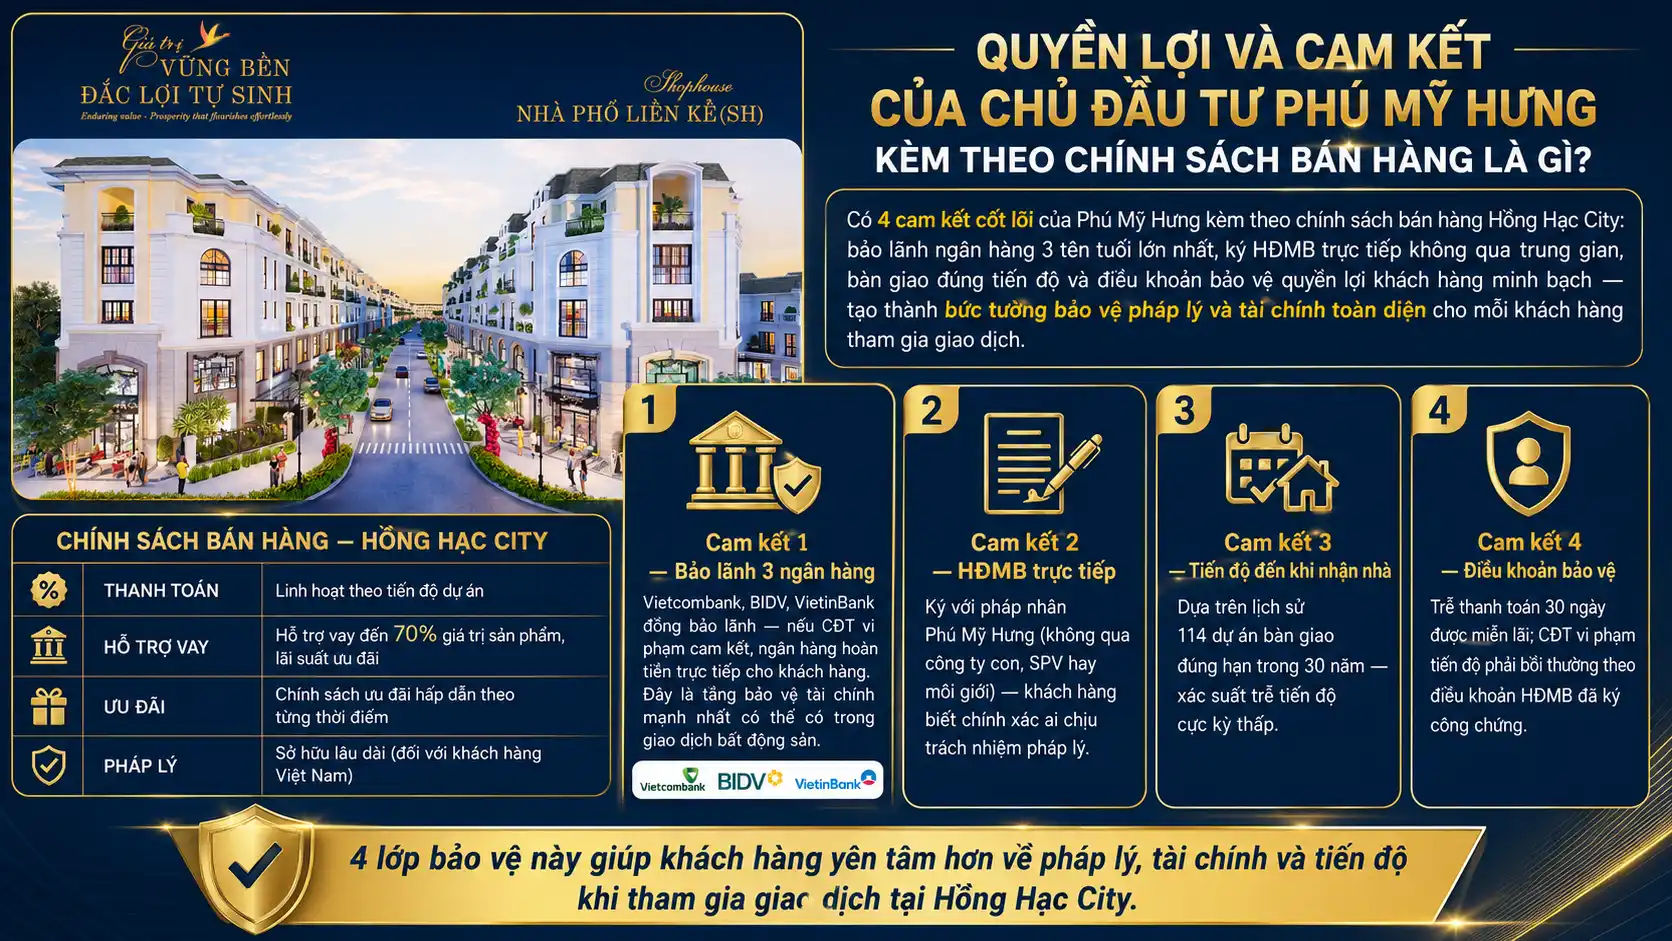
具體而言,以下從實際角度分析4項承諾:
承諾1 — 3家銀行提供保證:Vietcombank、BIDV、VietinBank共同提供保證;若開發商違反承諾,銀行將直接退還款項給客戶。這是房地產交易中可提供的最強財務保障。
承諾2 — 直接簽訂買賣合約:與富美興的法人實體簽約(不經子公司、SPV或房仲),客戶清楚知道由誰承擔法律責任。
承諾3 — 直至交屋的進度:根據30年來114個建案如期交屋的紀錄,工程進度延誤的可能性極低。
承諾4 — 保障條款:延遲付款30天可免計利息;若開發商違反工程進度承諾,須依已簽署並經公證的買賣合約條款賠償。
Hồng Hạc City由哪些銀行提供保證?保證有什麼意義?
為Hồng Hạc City提供保證的3家銀行為Vietcombank、BIDV和VietinBank,這是越南總資產規模最大的3家商業銀行,占銀行體系總資產逾40%。由這3家銀行共同提供保證,是越南房地產交易中可達到的最高保障程度。
具體而言,銀行保證對購屋者有什麼意義:
- 完整的財務保障:若富美興因任何原因違反交屋承諾,提供保證的銀行依法有義務退還客戶已支付的全部款項,包括現金支付部分以及銀行已撥付的款項。
- 獨立審查的信號:Vietcombank、BIDV、VietinBank在同意提供保證前,已獨立審查法律與財務狀況,這是來自可信第三方最有力的「品質認證」。
- 有利於申請貸款:具銀行保證的房屋,加上每戶持有獨立房屋所有權狀(粉紅簿),具備最佳抵押條件、最高貸款額度與最具競爭力的利率。
相較之下,北寧的許多房地產建案沒有銀行保證,或僅由規模較小、知名度較低的銀行提供保證。若開發商遭遇財務困難,客戶可能陷入無人負責退款的處境;這是真實存在的風險,且已在全國多個建案中發生。
若 Hồng Hạc City 延遲交屋,客戶如何受到保障?
若 Hồng Hạc City 延遲交屋,客戶可獲得2層法律機制保障:買賣合約(HĐMB)中的賠償條款(開發商須依延遲天數支付賠償),以及銀行保證(若開發商無法履行承諾時適用);這是北寧少數建案能提供的雙重保障機制。
具體而言,Hồng Hạc City 買賣合約(HĐMB)中的客戶保障條款如下:
- 客戶延遲付款:在30天內,完全免計利息。超過30天後,才從到期日起計息
- 開發商延遲交屋:須依已公證簽署的合約違約罰則條款支付賠償,具體金額載明於買賣合約(HĐMB)中
- 開發商無法交屋:保證銀行(Vietcombank/BIDV/VietinBank)將退還已支付的全部款項
重要的實際提醒:富美興在30年間共有114個建案如期交屋的紀錄,即使在COVID-19疫情期間亦然,因此 Hồng Hạc City 延遲交屋的機率極低。這些保障條款是「備用安全網」,並非需要擔心的可能情況。
符合 Hồng Hạc City 財務政策的條件與辦理流程為何?
若要適用 Hồng Hạc City 的財務政策,客戶須符合3類條件:收入條件(DTI比率不超過40–50%)、信用紀錄條件(無第3至第5類不良債務),以及個人法律文件條件(有效的身分證/公民身分證、戶籍資料、勞動合約);並完成從支付訂金到核撥貸款的4個辦理步驟,全程約需3–4週。
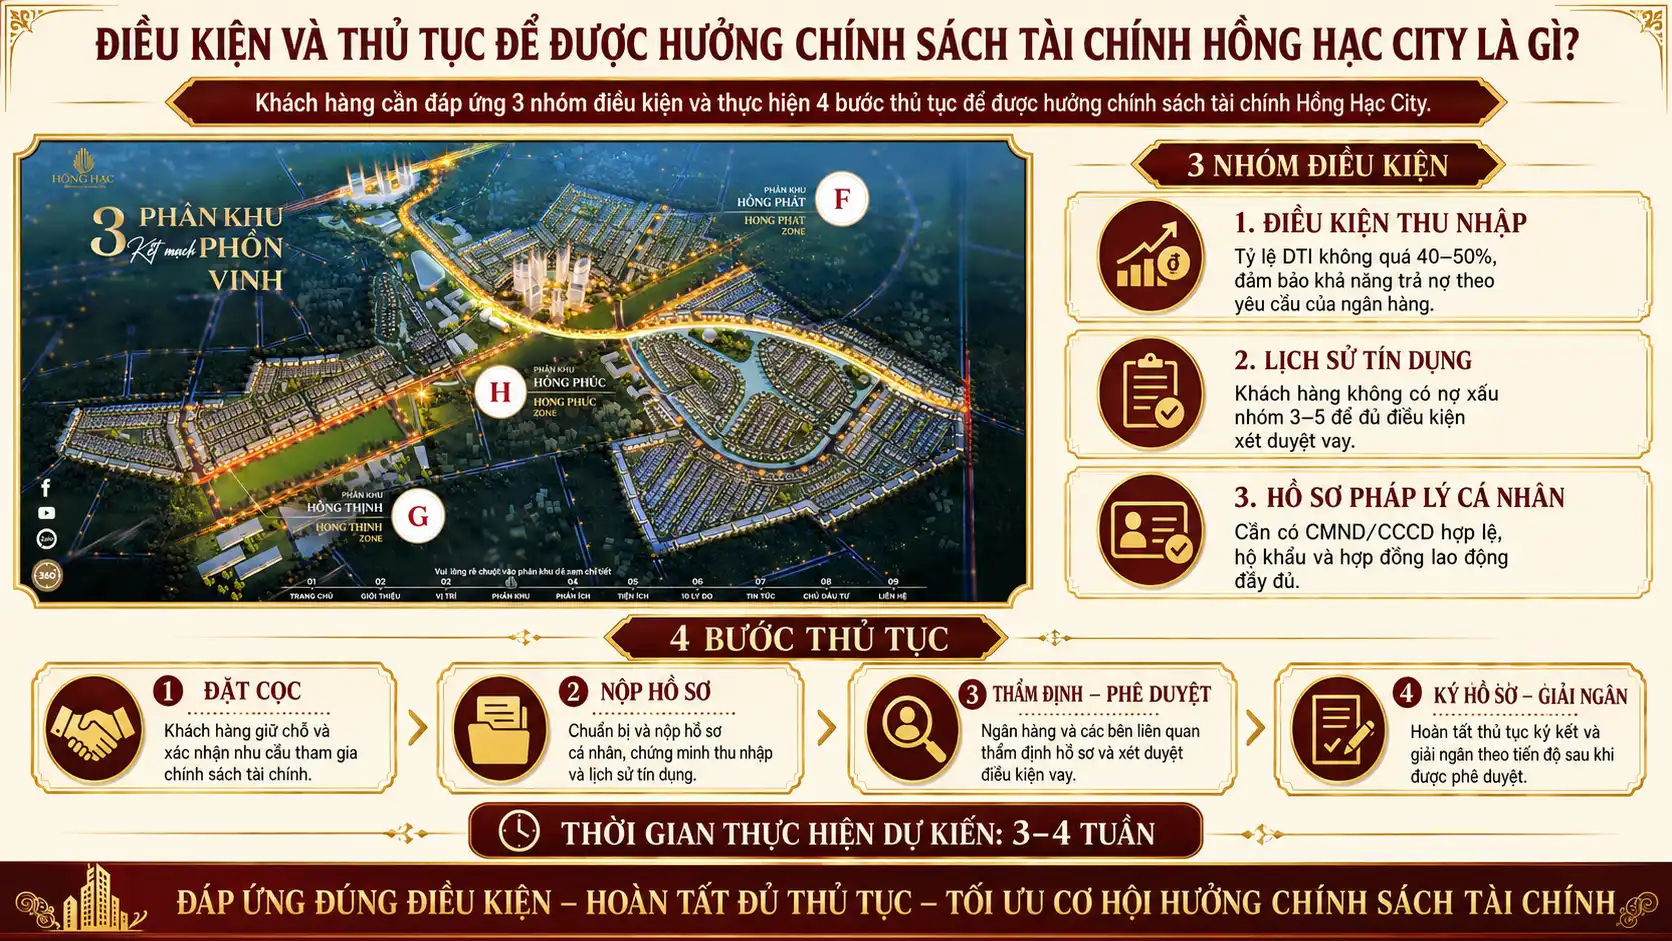
以下為各步驟的詳細辦理流程:
步驟1 — 支付訂金(第1週):
- 透過銀行轉帳支付2億越南盾訂金
- 向富美興取得訂金確認書
- 在模型圖上選定具體戶別,並向業務部確認
步驟2 — 準備貸款文件(第1–2週):
- 身分證/公民身分證 + 戶籍資料(正本 + 認證副本)
- 有效的勞動合約 + 6–12個月的薪資轉帳明細
- 補充收入證明文件(若有營業收入)
- 婚姻文件(若夫妻共同借款)
第 3 步 — 審核與核准(第 2–3 週):
- 向 3 家保證銀行中的任一家提交文件
- 銀行審核收入與信用紀錄
- 通常會在 7–10 個工作天內完成核准
第 4 步 — 簽署房屋買賣合約與撥款(第 3–4 週):
- 支付足額 20%(包含訂金 + 15% + VAT)後,簽署房屋買賣合約
- 直接與富美興簽署房屋買賣合約
- 銀行開始追蹤工程進度,以分期方式撥款
更重要的是,由於 Hồng Hạc City 已經為每戶取得獨立的房屋所有權狀 — 這是最「乾淨」的抵押資產 — 審核流程通常會比尚未取得所有權狀的建案更快速、也更簡單。這項優勢雖然無形,卻十分實際,尤其適合需要快速撥款、在房源售罄前鎖定房屋的客戶。
Hồng Hạc City 的銷售政策與北寧及周邊地區其他建案相比,是否更具吸引力?
Hồng Hạc City在財務保障方面更具優勢(3 家最大型銀行提供保證 + 交屋前 0% 利息 + 寬限本金);Vinhomes Ocean Park則在河內的品牌知名度與次級市場流動性方面表現較佳;Ecopark則在入手價格與已成熟的生態系統方面更具優勢 — 每個建案都最適合不同類型的客戶。
Hồng Hạc City 在政策比較中唯一突出的優勢是:本金可完全寬限至交屋日,這項政策在越南北部的高級別墅與店屋市場中極為罕見 — 同級建案大多只提供 6–12 個月的本金寬限期,之後即使房屋尚未交屋,客戶仍須同時償還本金與利息。
Hồng Hạc City 的財務政策與 Vinhomes Ocean Park 及 Ecopark 有何不同?
Hồng Hạc City在財務保障方面更具優勢,由 3 家最大型銀行提供保證,整個施工期間享有 0% 利率,並提供完全本金寬限;Vinhomes Ocean Park提供彈性的貸款政策,但寬限期結束後的利率通常較高,且本金寬限期較短;Ecopark則提供彈性的工程進度付款安排,但沒有 3 家最大型銀行同時提供保證。
給需要最高財務安全度的買方之結論:Hồng Hạc City 在3個選項中具備最佳的風險防護政策。給關注二手市場流動性的投資人之結論:Vinhomes Ocean Park 由於規模較大且距離河內更近,其二手市場發展更為成熟。給預算有限的買方之結論:Ecopark 則以更易入手的價格與靈活的付款政策見長。
尚未交屋前,可以轉讓 Hồng Hạc City 的房屋買賣合約嗎?
可以 — Hồng Hạc City 的房屋買賣合約可在交屋前轉讓,但須符合 3 項條件:在轉讓時點前已完整履行財務義務、取得開發商富美興的同意及書面核准,並依規定支付轉讓費(通常為合約價值的 1–2% — 確切費用須於各時點向銷售部門確認)。
對投資人的意義:交屋前轉讓買賣合約,是在需要資金流動性時快速出場的機制;尤其若2026年後環線4號道路與嘉平機場啟用,帶動二手市場大幅上漲,將更具效益。不過,這是備用機制——最佳策略仍是持有至交屋,並再持有3–5年,以完整掌握基礎建設完善所帶來的漲價週期。


