目前共有 6 家銀行 支援購買 Hồng Hạc City Phú Mỹ Hưng 的房屋貸款,包括 BIDV、VietinBank、Vietcombank、VIB、ACB 及 Standard Chartered,最高貸款成數為 房屋買賣合約價值的 70% 至 75%,利率為 0%,並可完全緩繳本金至交屋時。特別是,這是越南北部首次有國營銀行、國內民營銀行及國際銀行同時參與同一房地產建案金融體系。更重要的是,多元的銀行合作夥伴讓購屋者能完全自主選擇最符合個人財務能力的貸款方案。
關於具體條件,客戶在政府銀行最高可貸款至合約價值的70%,若選擇Standard Chartered,則最高可達75%,最長貸款期限為25年。此外,從簽訂買賣合約起至交屋止,提供本金寬限及0%利率,能大幅減輕購屋者在興建期間的資金壓力。不僅如此,開發商富美興還會在交屋後前12個月額外提供3%的利率補助,使購屋者實際支付的利率僅約為年利率4.3–4.4%,在現今市場上極具競爭力。
就法律保障與可信度而言,Standard Chartered的參與是最明確的訊號。這家國際金融機構採用嚴格的審核標準,證明Hồng Hạc City已備妥完整的法律文件。此外,Hồng Phát分區已有1,000多戶取得長期持有權的粉紅簿,讓客戶在貸款及設定資產抵押的過程中更加便利。立即深入了解各家銀行的完整資訊、貸款條件,以及如何選擇最合適的融資方案。
Hồng Hạc City富美興購屋貸款方案是什麼?
Hồng Hạc City購屋貸款方案是一套整合式財務支援措施,由富美興與6家合作銀行共同推出,買方最高可貸款至合約價值的70–75%,享有0%利率及本金全額寬限,直至交屋為止。
具體而言,Hồng Hạc City的財務方案分為3個明確的優惠階段,讓購屋者在持有房地產的整個期間,都能主動且透明地規劃財務:
第1階段-從簽約至交屋(0%利率):自簽訂買賣合約起,客戶即可享有本金全額寬限及0%利率,直至依交屋時程取得房屋為止。此階段買方只需依合約進度支付款項,不會產生任何貸款利息。
第2階段-交屋後前12個月(開發商提供3%利率補助):交屋後,開發商富美興將繼續直接補助銀行貸款總利率的3%/年,適用於最高達買賣合約價值75%的貸款。若搭配Standard Chartered的固定利率方案,購屋者實際需支付的利率僅約為年利率4.3–4.4%。
第3階段-補助12個月後(市場利率):交屋後第13個月起,將依銀行適用的市場利率計息。不過,此時房產已進入穩定營運或使用階段,出租收益或店面經營收入可大幅協助履行還款義務。
此外,Hồng Hạc City所有貸款方案均採銀行轉帳付款,遵循建設部的防制洗錢規定,確保所有金融交易具備透明度與法律保障。
目前有哪些銀行提供Hồng Hạc City購屋貸款?
目前共有6家銀行正式提供Hồng Hạc City購屋貸款,分為2類:政府銀行包括BIDV、VietinBank、Vietcombank;民營及國際銀行包括VIB、ACB和Standard Chartered,各類銀行各有特色與優勢,適合不同客群。
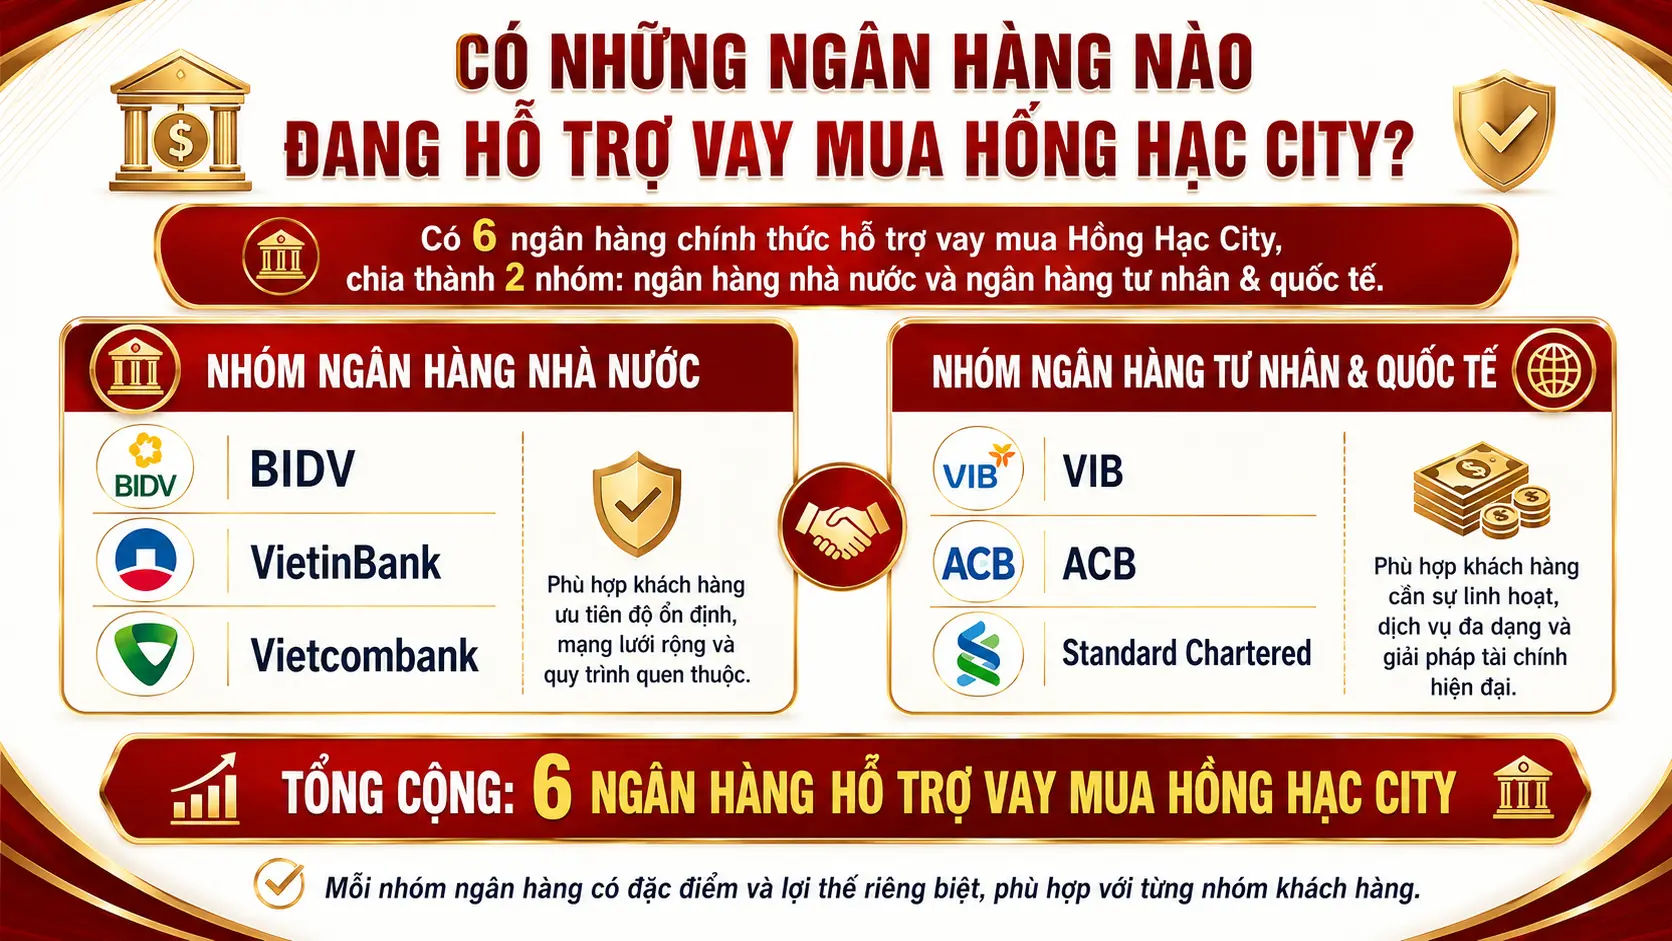
以下將詳細分析各類銀行,協助購屋者在選擇前充分了解:
哪些政府銀行提供Hồng Hạc City購屋貸款?
共有3家政府銀行參與提供Hồng Hạc City購屋貸款,包括Vietcombank (VCB)、BIDV及VietinBank。這3家銀行均已與開發商富美興正式簽署合作備忘錄,同時依《房地產經營法》規定擔任建案保證銀行。
具體而言,Hồng Hạc City各家政府銀行的職責與條件如下:
Vietcombank (VCB):
- Vietcombank是越南市值最大的國有商業銀行,從2025年6月首波開賣起便加入Hồng Hạc City的金融體系
- 最高提供買賣合約價值70%的貸款,並提供本金寬限及0%利率,直至交屋
- 同時擔任保證銀行,為每戶個別住宅簽發保證函,最大程度保障購屋者的財務權益
BIDV:
- BIDV於2025年10月3日在河內舉行的 Phu My Hung 交易中心開幕活動中,現場直接介紹金融方案與優惠貸款方案,並參與 Hồng Hạc City 貸款生態系
- 提供最高達房屋買賣合約價值70%的貸款,並自簽訂房屋買賣合約起至交屋前享有本金寬限及0%利息
- 依法律規定為建案提供保函,為客戶增加一層財務保障
VietinBank:
- 是最早與 Phu My Hung 就 Hồng Hạc City 建案簽署合作備忘錄的3家國有銀行之一
- 提供最高達產品價值70%的貸款,享有0%利息,並自簽訂房屋買賣合約起至交屋前享有本金寬限
- 同時履行建案保函職能,確保客戶簽約前已完整核發每戶的保函證書
更重要的是,越南最大的3家國有銀行同時為 Hồng Hạc City 提供保函,正是 Phu My Hung 開發商法律透明度及按期完成建案能力最明確的證明。
哪些民營及國際銀行參與 Hồng Hạc City 貸款方案?
共有 3家民營及國際銀行參與 Hồng Hạc City 貸款方案,包括 VIB、ACB及 Standard Chartered,提供更多元的利率類型與貸款成數選擇,尤其是國有銀行尚未提供的固定利率及最高達75%的貸款成數選項。
具體而言,此集團各家銀行的主要特色如下:
VIB(Vietnam International Bank):
- 於2025年10月河內交易中心開幕活動中,與 Phu My Hung 開發商簽署金融支援合作協議
- 提供最高達房屋買賣合約價值70%的貸款,享有優惠利率政策及彈性的貸款期限
- 適合已在 VIB 建立信用往來,或希望運用多元服務整合貸款產品的客戶
ACB(Asia Commercial Bank):
- 與 VIB 一同加入 Hồng Hạc City 金融生態系,為客戶增加一家值得信賴的民營銀行選擇,且該行擁有較高的零售客戶占比
- 依據與開發商合作的優惠政策提供貸款,手續彈性,適合企業家及自營業者客戶
Standard Chartered:
- 作為 Hồng Hạc City 貸款體系中唯一的國際銀行,並於 2025 年 12 月 20 日在建案 Sales Gallery 舉辦正式財務諮詢活動
- 提供全體系最高達擔保資產價值 75% 的貸款成數,貸款期限最長達 25 年
- 唯一的特殊之處:固定利率方案在初期不受市場波動影響,適合需要精準預估長期現金流的投資人
購買 Hồng Hạc City 的貸款條件與付款時程為何?
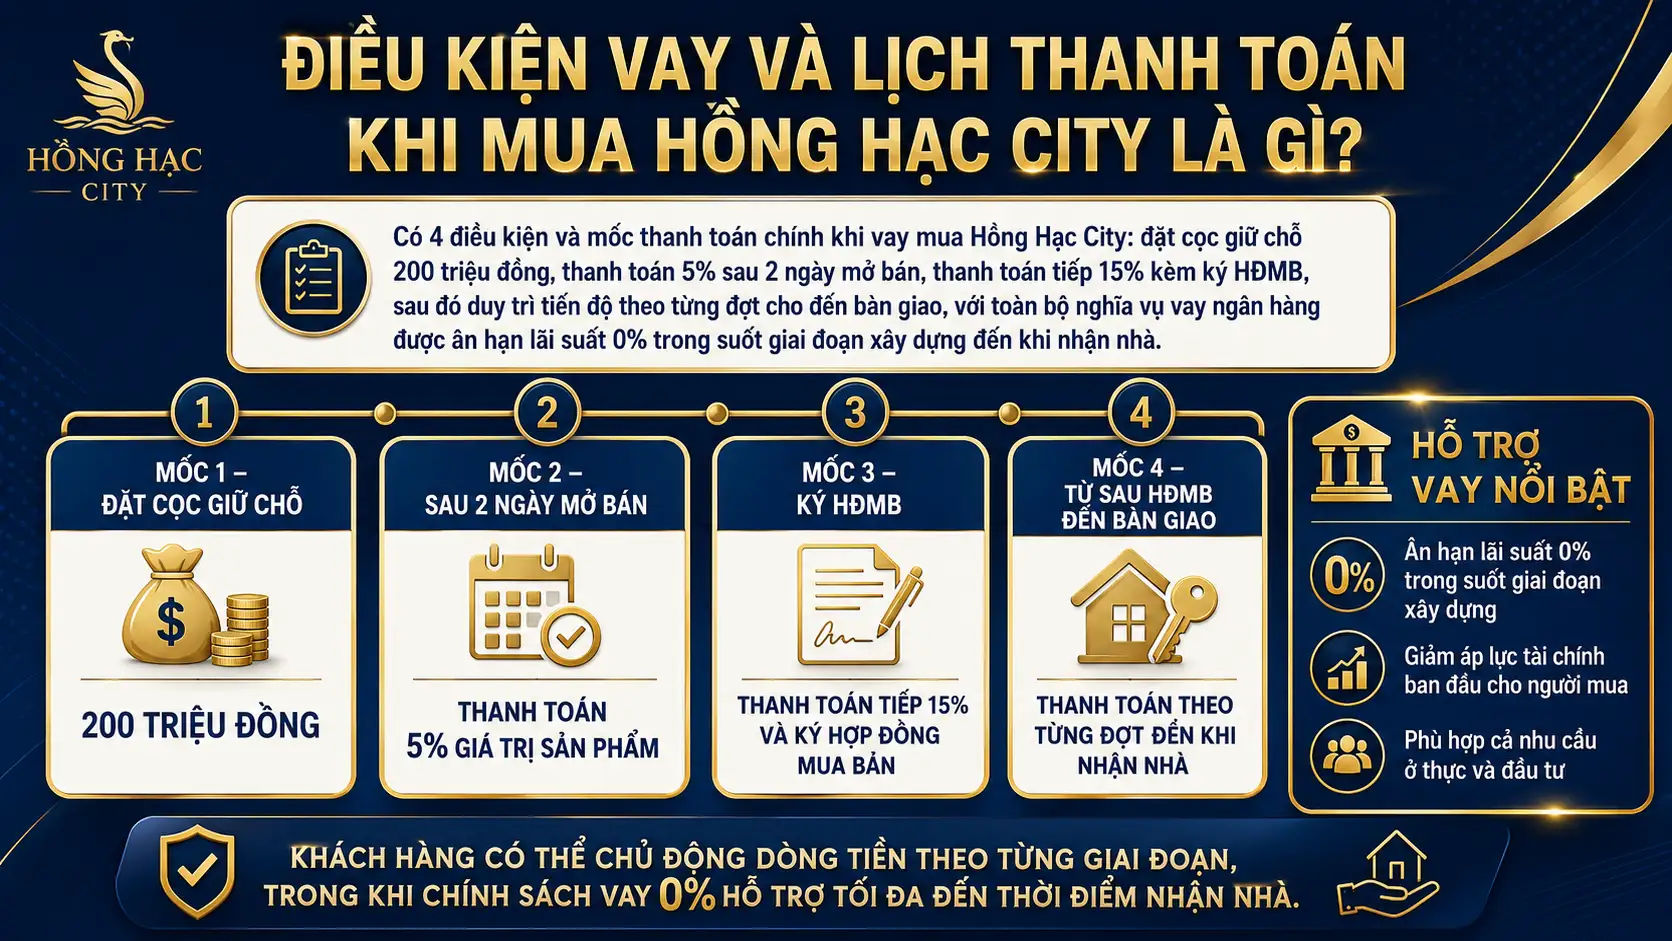
購買 Hồng Hạc City 並申請貸款時,主要有4 項條件與付款時間點:支付 2 億越南盾訂金保留,開賣 2 天後支付 5%,簽署房屋買賣合約時再支付 15%,之後依各期進度持續付款至交屋;在建期間直到收屋,全部銀行貸款義務均享有 0% 利率寬限

以下詳細說明本金寬限機制與優惠利率政策,協助買方清楚了解實際財務義務:
Hồng Hạc City 的本金寬限與 0% 利率機制如何運作?
本金寬限與 0% 利率機制,是指合作銀行在簽署房屋買賣合約後立即撥付貸款,但借款人在正式收屋前無須支付任何本金或利息;此期間產生的全部利息費用由富美興開發商支付。
具體而言,假設一位客戶購買總價 80 億越南盾的 Hồng Hạc City 透天住宅,並依下列時程申請 70% 貸款(即 56 億越南盾),其實際財務義務如下:
Hồng Hạc City 建案的付款進度整理如下表,包括各個時間點、付款比例,以及相應的銀行貸款義務:
| 時間 | 內容 | 比率/金額(例如80億越南盾) | 貸款利息義務 |
| 2025 年 4 月 19 日 | 預約保留 | 2億越南盾 | 無 |
| 2025 年 6 月 14 日 | 開賣,簽署訂金合約 | 選擇房屋 | 無 |
| 2025 年 6 月 16 日 | 第1期付款 | 10%(未含增值稅)= 8億越南盾 | 無 |
| 2025/7/14 | 第 2 期付款+簽訂買賣合約 | 10% + VAT = 約8.8億越南盾 | 利率 0%,本金寬限 |
| 後續各期 | 依施工進度付款 | 每期 5%/每 3 個月一次 | 利率 0%,本金寬限 |
| 交屋(2027/6) | 支付最後一期款項:45%+50% VAT | 支付剩餘款項 | 開始償還本金+利息 |
因此,從簽訂買賣合約到交屋的整段期間(約 18–24 個月),購屋者實際上無須負擔任何銀行貸款利息。相較於目前市場上大多數要求借款人從撥款首月起就開始繳息的房地產建案,這項財務優勢極具價值。
交屋後 3% 利率補貼政策如何適用?
交屋後利率補貼 3% 的政策,是富美興開發商承諾直接支付每年 3%,以補貼銀行對最高貸款金額為買賣合約價值 75% 的貸款所收取的利息,並自客戶依合約收屋日起,連續適用前 12 個月。
具體來說,運作方式如下:若銀行在交屋後期間適用的年利率為 7.3–7.4%,開發商將補貼 3%,購屋者實際只需支付年利率 4.3–4.4%。這個實際利率僅略高於銀行存款利率,讓購屋者在第一年能以極低的資金成本投資並經營房地產。
此外,對於購買店屋或透天住宅作為出租營業用途的投資人而言,交屋後前 12 個月的租金收入完全足以抵銷年利率 4.3–4.4% 的利息支出,甚至可能超過該金額,讓 Hồng Hạc City 在投入使用的第一年就成為能以自身收益支付成本的資產。
各家支援 Hồng Hạc City 的銀行,貸款條件有何不同?
BIDV、VietinBank 和 Vietcombank 表現較佳,在於法務保證信譽與標準化流程;VIB 和 ACB 更具優勢,在於彈性及自營業客戶的審核速度;Standard Chartered 最具優勢,在於最高貸款成數(75%)及長期穩定的固定利率。
下表全面比較 Hồng Hạc City 6 家合作銀行的主要貸款條件,協助購屋者快速比較並做出最適合的決定:
| 銀行 | 最高貸款成數 | 貸款期限 | 利率類型 | 保證角色 | 最適合 |
| Vietcombank | 買賣契約的70% | 20–25年 | 浮動 | 有(建案保證) | 最重視法律安全性的客戶 |
| BIDV | 買賣契約的70% | 20–25年 | 浮動 | 有(建案保證) | 已與BIDV建立往來關係的客戶 |
| VietinBank | 買賣契約的70% | 20–25年 | 浮動 | 有(建案保證) | 企業客戶、公務員 |
| VIB | 買賣契約的70% | 20–25年 | 浮動/固定 | 沒有 | 年輕、重視彈性且希望快速審核貸款文件的客戶 |
| ACB | 買賣契約的70% | 20–25年 | 浮動 | 沒有 | 自行經營者、中小企業主 |
| Standard Chartered | 擔保品價值的75% | 最長25年 | 固定利率 | 沒有 | 需要穩定利率、最高貸款成數的投資人 |
然而,最重要的差異不在貸款成數,而在於利率類型:其餘5家銀行皆採用浮動利率(優惠期後每3–6個月調整一次),Standard Chartered則提供固定利率方案,在特定期間內維持固定利率,讓借款人能確切掌握自身的財務義務,不必擔心市場利率波動。
相較之下,國營銀行提供的浮動利率,在市場利率走低的趨勢下更具優勢,因為借款人可立即受惠,不會受到較高固定利率的限制。這是需要根據個人對利率的預測及投資時點審慎考量的因素。
申請Hồng Hạc City房貸是否需要特殊文件?
不需要,申請Hồng Hạc City房貸除了遵循一般房地產貸款流程外,不要求任何特殊文件,主要有3項核心原因:建案已具備完整的法律文件,Hồng Phát分區已有超過1,000戶取得永久產權的房屋所有權狀,且不動產已具備國營銀行提供的完整保證文件。
具體而言,申請Hồng Hạc City房貸所需文件包括以下標準文件類別:
第1類-個人文件:
- 仍在有效期內的身分證/公民身分證
- 戶籍簿或居住證明
- 結婚登記證或單身證明(如有)
第2類-收入文件:
- 勞動契約及最近3–6個月的薪資明細(受僱工作者)
- 營業登記證及財務報表(自行經營者)
- 最近 6–12 個月的銀行帳戶明細
第3類-買賣契約相關文件:
- 與富美興開發商簽署的訂金契約或買賣契約
- 由國有銀行核發的單戶保證證明
- 由開發商確認資產價值的原始價格表
更重要的是,Hồng Hạc City 透明的法律政策,相較於大多數新推出建案形成顯著優勢:建案每戶均已備妥房屋所有權證,不僅有助於加快房貸抵押程序,也能讓銀行更精準地評估資產價值,進而提高貸款核准率,並大幅縮短文件審核時間。根據富美興銷售部門提供的資訊,從提交申請到撥款的整體流程均經過優化,以最快速度完成,協助客戶不錯過限時開售階段的購屋機會。
Standard Chartered 參與 Hồng Hạc City,對買方有何意義?
是的,Standard Chartered 的參與,其意義至少在3個重要層面上超越單純的金融範疇:這是國際機構以最高風險標準對建案法律信譽進行審查的可靠訊號,同時提供北寧房地產市場前所未有的固定利率選項,並確認Hồng Hạc City 符合國際標準,可取得外幣資金。
具體而言,在國際銀行體系中,Standard Chartered 以極為嚴格的信用審查及房地產建案審查流程聞名。建案只有在通過法律條件、工程進度、開發商能力及資產流動性等一系列評估標準後,才會獲得該機構核准提供資金。這表示,Standard Chartered 出現在 Hồng Hạc City 的金融體系中,是對建案品質的一種「默認認證」,其價值遠高於任何行銷資料。此外,這是北寧首個有大型國際銀行參與的房地產建案,為當地市場的透明度與金融安全標準開創了新的先例。
Standard Chartered 的固定利率貸款方案,與國有銀行的浮動利率貸款方案有何不同?
Standard Chartered 的固定利率在可預測性與長期現金流控管方面較具優勢;VCB、BIDV、VietinBank 的浮動利率則在市場利率下滑時,更能靈活受惠。重視穩定、不願承受利率波動風險者,可選擇 Standard Chartered;認為中期市場利率將下降,且財務調度較具彈性者,則可選擇國營銀行。關鍵在於:固定利率適合需要精確規劃前 3–5 年現金流的投資人,尤其是經營商業店面的投資人,必須清楚計算損益兩平點。
Hồng Hạc City 買方應依不同財務條件選擇哪家銀行?
最適合的銀行選擇取決於個人財務條件:第1類-自備資金達50%以上者,應選擇 VCB 或 BIDV,因為其手續標準化、審核快速、擔保完整。第2類-需要貸到最高成數以極大化財務槓桿者,應選擇 Standard Chartered(75%)或 VIB;貸款成數高有助於保留較多現金,以把握其他投資機會。第3類-自行經營事業、收入不固定者,建議優先考慮 ACB 或 VIB,因為這兩家銀行在審核企業主收入方面較具彈性。第4類-最重視利率絕對穩定者,則只有 Standard Chartered 能以其長期固定利率方案滿足需求。