Hồng Hạc City購屋貸款利率分為 2 個明確階段:自買賣契約簽訂日(2025/7)起至交屋(2026/12)止的全期 0% 利率階段,以及交屋後由 3 家正式合作銀行 Vietcombank、BIDV 與 VIB 提供的優惠利率階段。特別是,開發商富美興另在交屋後前 12 個月提供年利率 3% 的補助,形成總計超過 30 個月的「雙層財務保障」機制——這是一般房地產市場並不普遍的特別優惠。
比較 3 家銀行後,Vietcombank在品牌信譽與服務生態系方面較具優勢;BIDV在固定利率期間彈性及首次購屋者支援政策方面表現較佳;VIB則在長期固定利率方案的多元與彈性方面較具優勢。此外,3 家銀行的貸款條件皆須符合 4 大類要求,包括收入、信用紀錄、個人法規文件及擔保資產。
就利率競爭力而言,Hồng Hạc City 購屋貸款利率明顯低於 2026 年 5 月市場上 8–14%/年的平均水準,這要歸功於開發商提供的優惠機制,在前 18 個寬限月期間最高可節省數十億越南盾。一起探索下文完整介紹的利率結構、貸款條件及 3 家銀行比較。
Hồng Hạc City 購屋貸款有哪些利率類型?
依照貸款期間,Hồng Hạc City 購屋貸款主要有 2 種利率:0% 利率(交屋前寬限期)與銀行優惠利率(交屋後階段),並搭配開發商在交屋後前 12 個月提供的年利率 3% 補助。
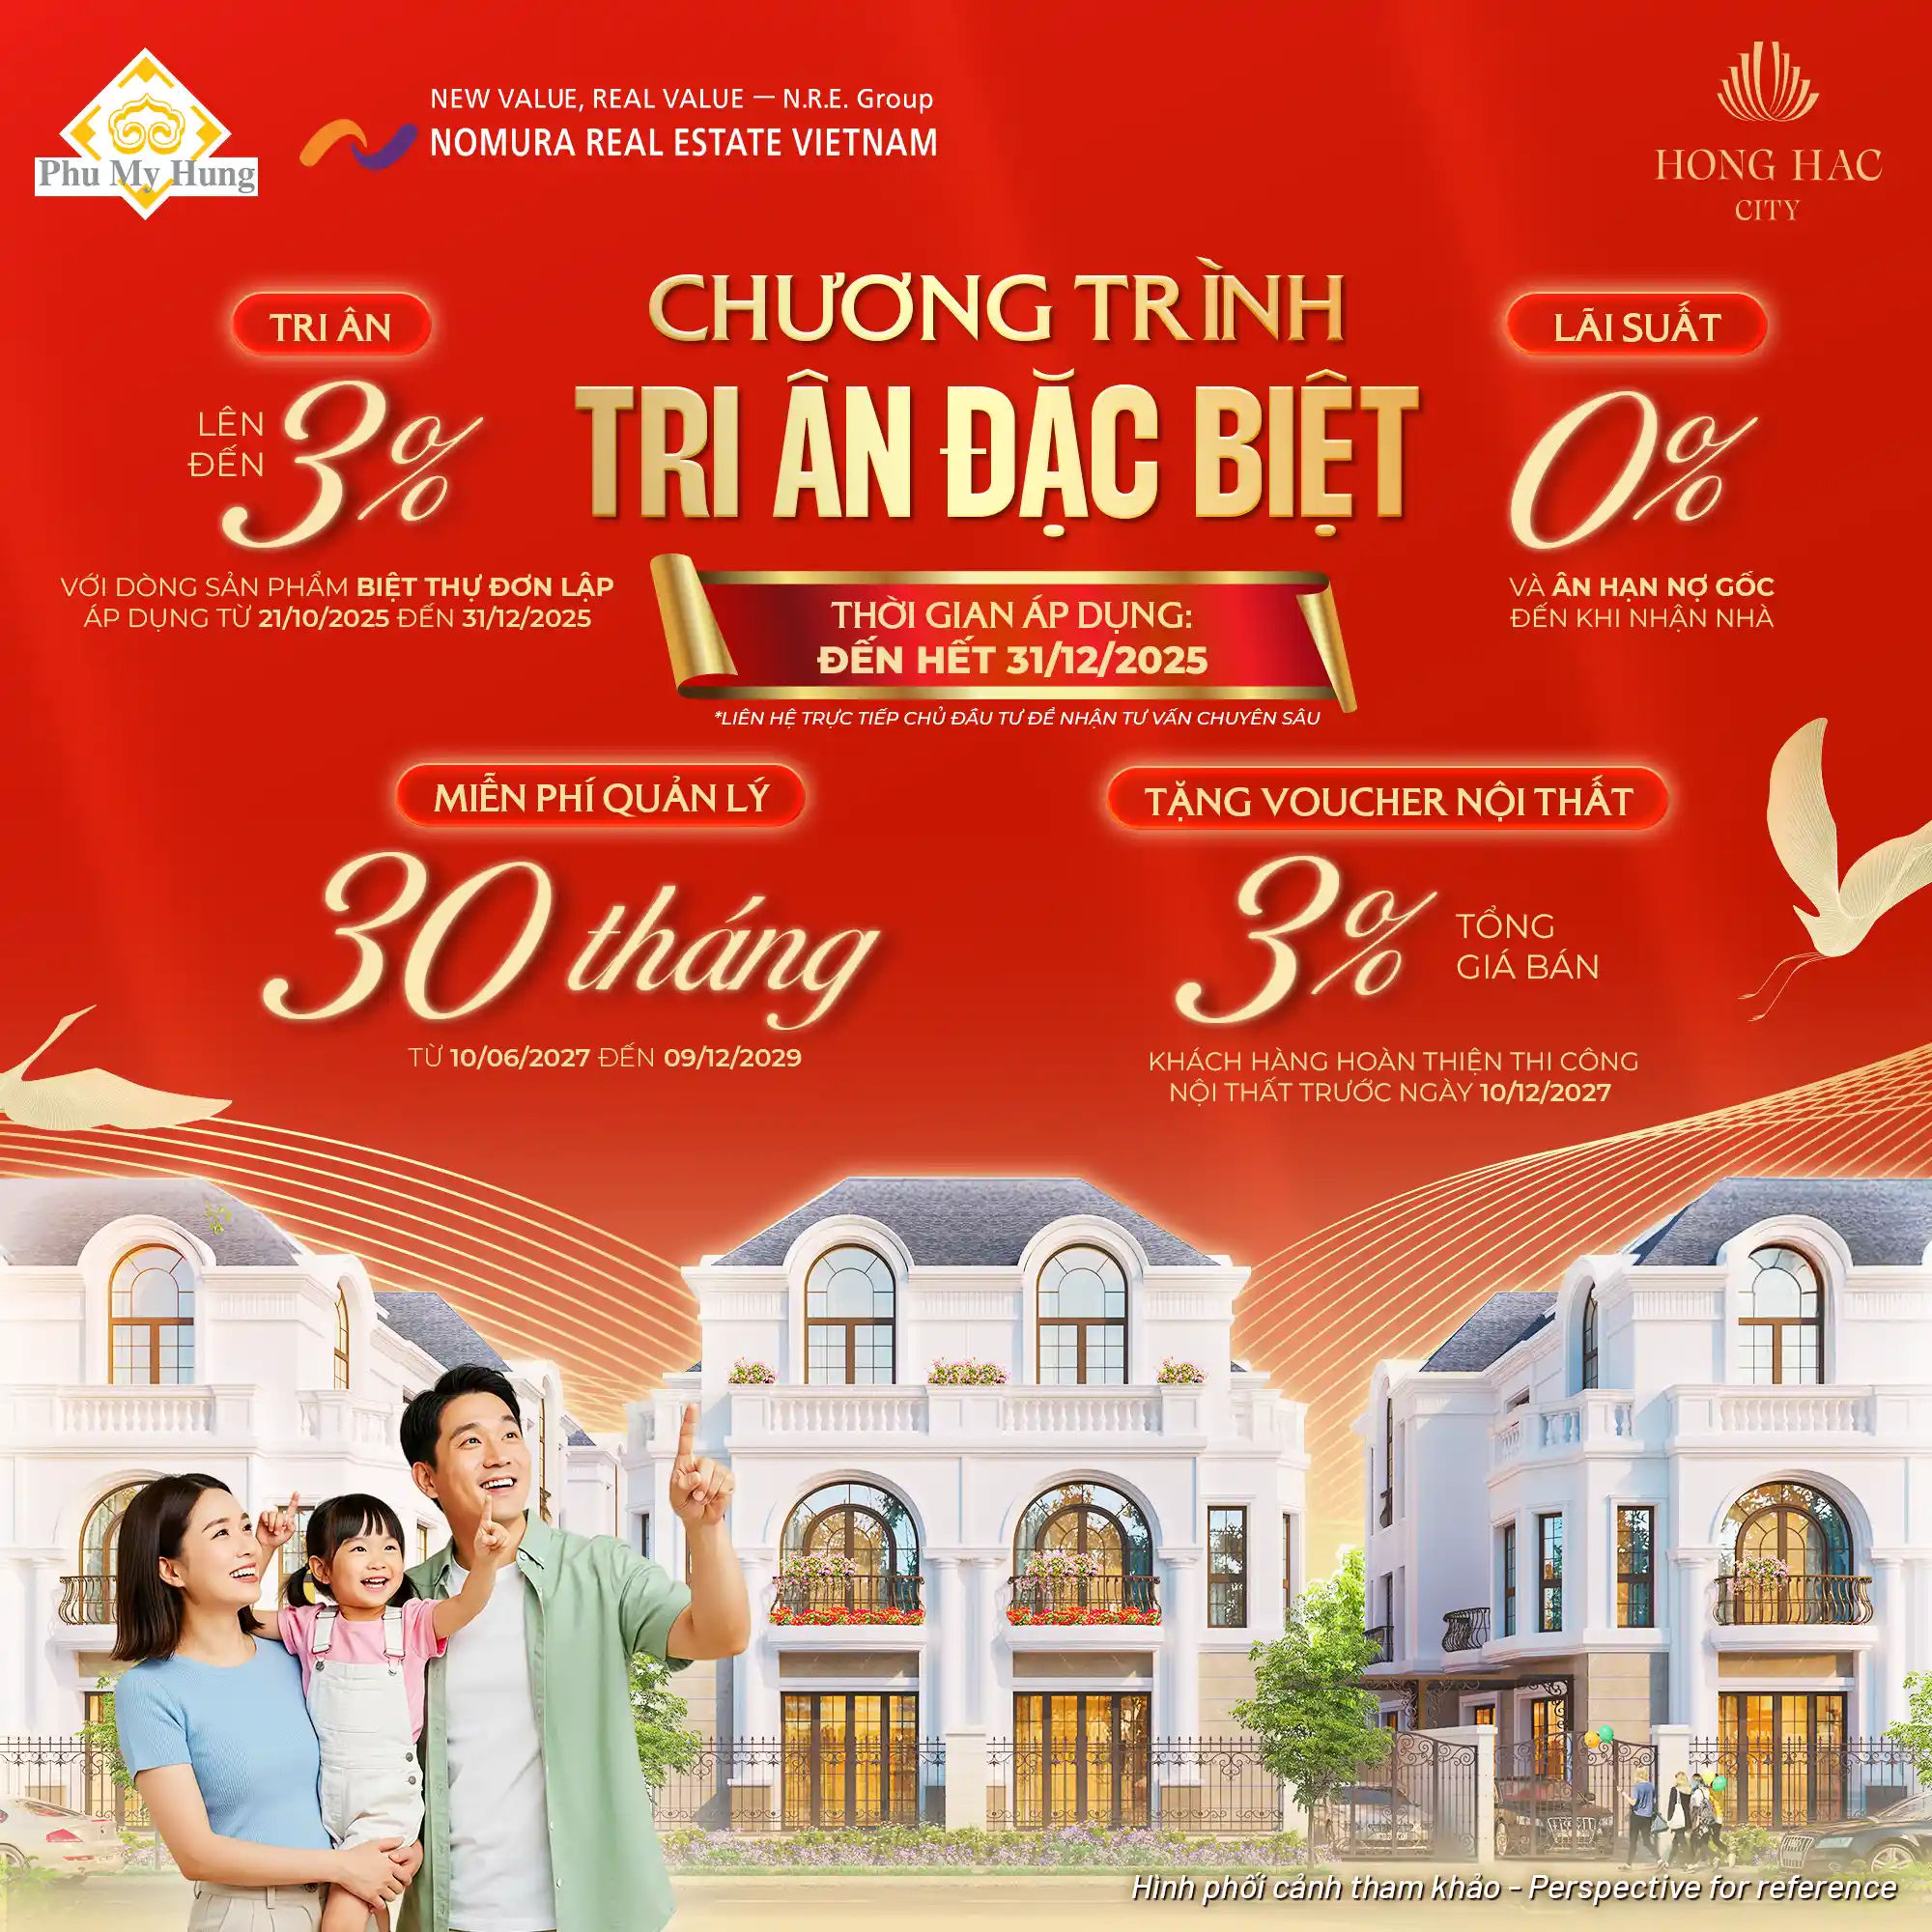
以下是購買 Hồng Hạc City 時,涵蓋整筆貸款週期的利率結構總表,讓投資人可在進入各階段詳細內容前,於 30 秒內掌握整體概況:
下表說明 Hồng Hạc City 購屋貸款從簽訂契約至優惠期間結束,各個時間階段所適用的利率結構:
| 階段 | 期間 | 適用利率 | 支援方 |
| 交屋前 | 2025年7月至2026年12月(約18個月) | 0%(本金與利息全額寬限) | PMH開發商+銀行 |
| 交屋後前12個月 | 2027年1月至2027年12月 | 銀行利率減免3%/年 | 銀行+PMH補助3% |
| 開發商優惠結束後 | 2028年1月起 | 依銀行一般利率 | 銀行 |
具體而言,「雙重財務保障」機制打造出兩個特別低的財務成本區間:完全免息區間(18個月0%)與大幅降低成本區間(12個月享有3%/年的利息補助)。此外,3家合作銀行(Vietcombank、BIDV、VIB)皆依據與開發商富美興簽訂的執行協議,統一適用此項0%寬限機制。
購買 Hồng Hạc City 時,0%利率適用於哪個期間?
購買 Hồng Hạc City 時的0%利率,是本金與利息全額寬限的機制,適用於銀行貸款部分的100%(最高為產品價值的70%),自簽訂買賣合約起至預計於2026年12月10日交屋止,約18個月期間完全不產生任何貸款利息費用。
具體而言,0%利率在實際上的意義是,整個建設期間,全部銀行貸款金額(例如購買總價200億越南盾的 townhouse 時貸款140億越南盾)不會按日計息,因此這筆資金可完整留在投資人的銀行帳戶中,並可在同一期間透過定期存款或其他投資方式獲取額外收益。以下將詳細分析各項適用條件,以及交屋後的支援政策。
貸款購買 Hồng Hạc City 享有0%利率的條件為何?
申請Hồng Hạc City購屋貸款0%利率的條件包括3項基本要求:於2025年6月14日正式開售期間,直接向開發商富美興購買;在3家正式合作銀行(Vietcombank、BIDV、VIB)其中一家簽訂貸款合約;並依買賣合約時程,遵守自付部分的付款進度。
具體而言,此機制適用於所有產品類型:townhouse(連棟住宅)、shophouse(商住街屋)、雙拼別墅及獨棟別墅,不區分戶別價格。此外,0%利率僅適用於銀行貸款部分(最高為價值的70%);依付款進度直接支付的部分(初始20%及後續各期5%)則依時程正常繳款,與寬限機制無關。更重要的是,投資人需要在簽訂買賣合約之前向合作銀行申請並核准貸款,以確保正確享有與建案綁定的優惠方案,避免簽約後才貸款而無法適用0%利率。
開發商提供的交屋後年利率3%利息補貼方案是什麼?
交屋後年利率3%的利息補貼方案是開發商富美興提供的額外財務優惠,自收屋日起持續12個月(自1/2027至12/2027),由PMH直接為客戶剩餘的全部銀行貸款餘額補貼年利率3個百分點。
具體而言,若銀行自2027年1月起適用的年利率為10%,客戶在該12個月內實際僅須支付年利率7%,3%的差額由PMH依利率補貼機制直接支付給銀行。此外,這是繼0%階段之後的第二層財務保障,形成從0%成本過渡到完全市場利率的緩衝走廊,從而讓投資人有足夠時間穩定來自經營或出租活動的現金流,之後才承擔一般貸款利息的全部負擔。不僅如此,整體而言此機制創造出一個自2025年7月延續至2027年12月的「優惠財務區間」,也就是說在頭超過2.5年內,投資人支付的利息始終明顯低於一般市場水準。
3家銀行貸款購買Hồng Hạc City的利率是多少?
依照富美興開發商正式合作夥伴的標準,共有3家銀行提供Hồng Hạc City購屋貸款:Vietcombank、BIDV與VIB,各銀行在優惠利率、固定利率期間及優惠期結束後的條件方面各有特色。
以下將詳細分析各家銀行,讓投資人根據自身財務條件與置產目標,比較並選擇最合適的貸款方案。
Vietcombank如何提供Hồng Hạc City購屋貸款?
Vietcombank是越南領先的國營商業銀行,推出Hồng Hạc City購屋貸款方案,最高可貸至擔保資產價值的70%,貸款期限最長25年,並完整享有自簽署買賣合約至交屋期間的0%寬限利息機制。
具體而言,0%優惠期結束後,Vietcombank會在初期提供固定優惠利率(通常依申辦方案為6至24個月),之後則依各時期政策,改採參考存款利率加碼的浮動利率。此外,Vietcombank在北寧及鄰近省市設有廣泛的分行據點,因此來自不同地區的投資人,在辦理文件及撥款流程時都更加便利。特別是,身為國有銀行,Vietcombank在法律可信度方面具優勢,且通常優先審核購買富美興等信譽良好開發商建案的客戶,這有助於縮短文件審核時間,較市場平均更有效率。
注意:實際利率會隨各時期有所變動。投資人應直接聯絡Vietcombank或富美興業務部門,以取得購屋當下的準確報價。
BIDV如何提供Hồng Hạc City購屋貸款?
BIDV(越南投資與發展銀行)推出Hồng Hạc City購屋貸款方案,最高可貸擔保資產價值的70%,貸款期限最長25年,並可享有建設期間0%的完整寬限機制。
具體而言,BIDV在房地產購屋貸款方面的特色優勢,是提供首次購屋者支援政策,以及利率固定期間彈性多元的貸款方案(常見為12至36個月),之後則依內部參考利率加碼機制改採浮動利率。此外,BIDV長期承作北寧及北部重點經濟區大型房地產建案的貸款,因此在擔保資產鑑價及文件處理流程方面,較不熟悉當地市場的銀行更具效率。此外,BIDV通常會按季度及特殊節日推出優惠方案,投資人宜在申辦時確認最新資訊,以爭取最優惠的條件。
注意:實際利率會隨各時期有所變動。投資人應直接聯絡BIDV,以取得準確報價。
VIB如何提供Hồng Hạc City購屋貸款?
VIB(越南國際銀行)推出Hồng Hạc City購屋貸款方案,最高可貸擔保資產價值的70%,貸款期限最長25年,並可享有建設期間0%的完整寬限機制;其特色在於固定利率方案選擇多元且具彈性。
具體而言,VIB在房地產貸款方案設計上的靈活度備受肯定:相較於Vietcombank及BIDV等國有銀行,該行提供更多利率固定期間選擇(12至60個月),因此更適合希望為交屋後前3至5年預先規劃財務,並鎖定固定利息成本的投資人。此外,VIB審核流程快速,數位銀行服務系統也相當完善,這有助於大幅縮短貸款文件辦理及撥款時間,相較傳統銀行更有效率。特別是,投資人若要比較轉為浮動利率後的利率,應特別留意VIB在參考利率上加計的利差,因為這是決定長期實際成本的關鍵因素。
注意:實際利率會隨各時期有所變動。投資人應於申辦時直接聯絡VIB,以取得準確報價。
申辦Hồng Hạc City購屋貸款須符合哪些條件?
3家銀行的Hồng Hạc City購屋貸款均適用4大類主要條件:收入證明、信用紀錄、個人法律文件及擔保資產;每一類都有具體要求,投資人應在提交申請前備妥相關資料。
以下為Hồng Hạc City購屋貸款4大類條件彙整表,協助投資人自行評估符合能力並備妥完整文件:
| 條件類別 | 具體要求 | 注意事項 |
| 收入證明 | 每月收入須達到足以還款的最低標準(通常還款比例不得超過收入的50%) | 需提供6個月的銀行對帳單,或勞動契約/營業登記證 |
| 信用紀錄 | 不得有第3、4、5類不良債務;目前負債比例須在安全範圍內 | 送件前應先查詢CIC,避免遭到拒絕 |
| 個人法定文件 | 仍在有效期限內的公民身分證/身分證、戶籍簿/KT3、結婚登記證或單身證明 | 夫妻申請時,須準備雙方的文件 |
| 擔保資產 | 即購買於Hồng Hạc City的房地產 | 每戶皆有獨立紅皮書,且已由北寧省人民委員會指示核發——抵押資產明確 |
此外,所需的最低收入水準直接取決於房屋價值與貸款成數。具體而言,舉一個實例:若以25年期借款140億越南盾(相當於200億越南盾透天店屋的70%),在約30個月的優惠期結束後,每月本息估計依利率落在9,000萬至1.4億越南盾之間。若套用每月償債金額不超過收入50%的原則,家庭所需的最低收入約為每月1.8億至2.8億越南盾。因此,投資人在簽署借款合約前應自行審慎評估長期償債能力,尤其要注意優惠期結束後利率隨市場浮動的階段。不僅如此,北寧省人民委員會已指示於2025年3月25日前核發各戶獨立紅皮書,這在貸款審核上是重大優勢,因為銀行從一開始即可明確確認擔保資產。
Hồng Hạc City購屋貸款利率是否低於市場行情?
是,Hồng Hạc City購屋貸款利率根據至少3項具體依據,明顯低於市場行情:18個月0%利率,相較目前市場8–14%/年的水準;接續12個月由開發商再提供3%/年的補貼;以及總計30個月以上的財務保障期間,在北寧一般房地產建案中前所未有。
具體而言,以下實例計算可說明節省幅度:投資人以18個月寬限期借款140億越南盾(相當於200億越南盾透天店屋的70%)。若同樣18個月期間須以市場年利率10%借款,應付利息總額為14,000,000,000 × 10% × 1.5 = 21億越南盾。這意味著投資人僅在0%階段即可節省估計超過20億越南盾的利息,相當於一戶標準透天店屋價值的約10%。
此外,交屋後接續12個月可享有開發商提供的3%/年利率補貼。假設銀行利率為10%/年,投資人實際僅需支付7%/年——相較於一般市場貸款,預估可再節省4.2億越南盾。總計,在30個月的優惠期間內,若與市場利率10%/年的貸款情境相比,投資人總共可節省超過25億越南盾,進而直接改善投資報酬率,並縮短整體投資案的回本時間。
購買Hồng Hạc City時,選擇哪家銀行貸款最能優化成本?
Vietcombank在品牌信譽及富美興建案的快速審核方面更具優勢,BIDV在首購族支援政策及北寧市場經驗方面較佳,VIB則在長期固定利率方案的彈性方面更具優勢,適合希望確實控管成本的投資人。
以下將依總成本與實際節省金額進行比較分析,讓投資人根據個人財務條件做出合適決定。
購買Hồng Hạc City街屋時,3家銀行貸款利息總成本比較
若要比較3家銀行的貸款總利息成本,投資人應將重點放在固定利率期間結束後的浮動利率(即交屋後第13個月起),因為這個階段在25年貸款期間中占據大部分的利息總成本。具體而言,浮動利率相差1個百分點,可能使25年整個貸款期間的總利息成本產生約8億至15億越南盾的差距。投資人在簽約前,應要求3家銀行提供完整貸款期間的總利息試算表,進而直接比較,並依據自身條件選擇實際總成本最低的銀行。
市場利率升至年利率12–14%——Hồng Hạc City優惠利率可為投資人節省多少?
截至2026年5月,越南市場一般商業房屋貸款的利率水準,在浮動利率階段已大幅升高至12–14%/年。若投資人以12%/年的利率貸款140億越南盾,在18個月寬限期內不採用0%優惠,應支付的總利息為14,000,000,000 × 12% × 1.5 = 2,520,000,000越南盾。因此,Hồng Hạc City的0%機制僅在寬限期內,實際即可節省超過25億越南盾——相當於標準聯排別墅總價約12%。這項財務優勢,是目前北寧市場上大多數一般商業房地產建案所無法提供的。